ATR/BPN Ingatkan Pajak Jual Beli Tanah, Pembeli dan Penjual Punya Kewajiban Berbeda
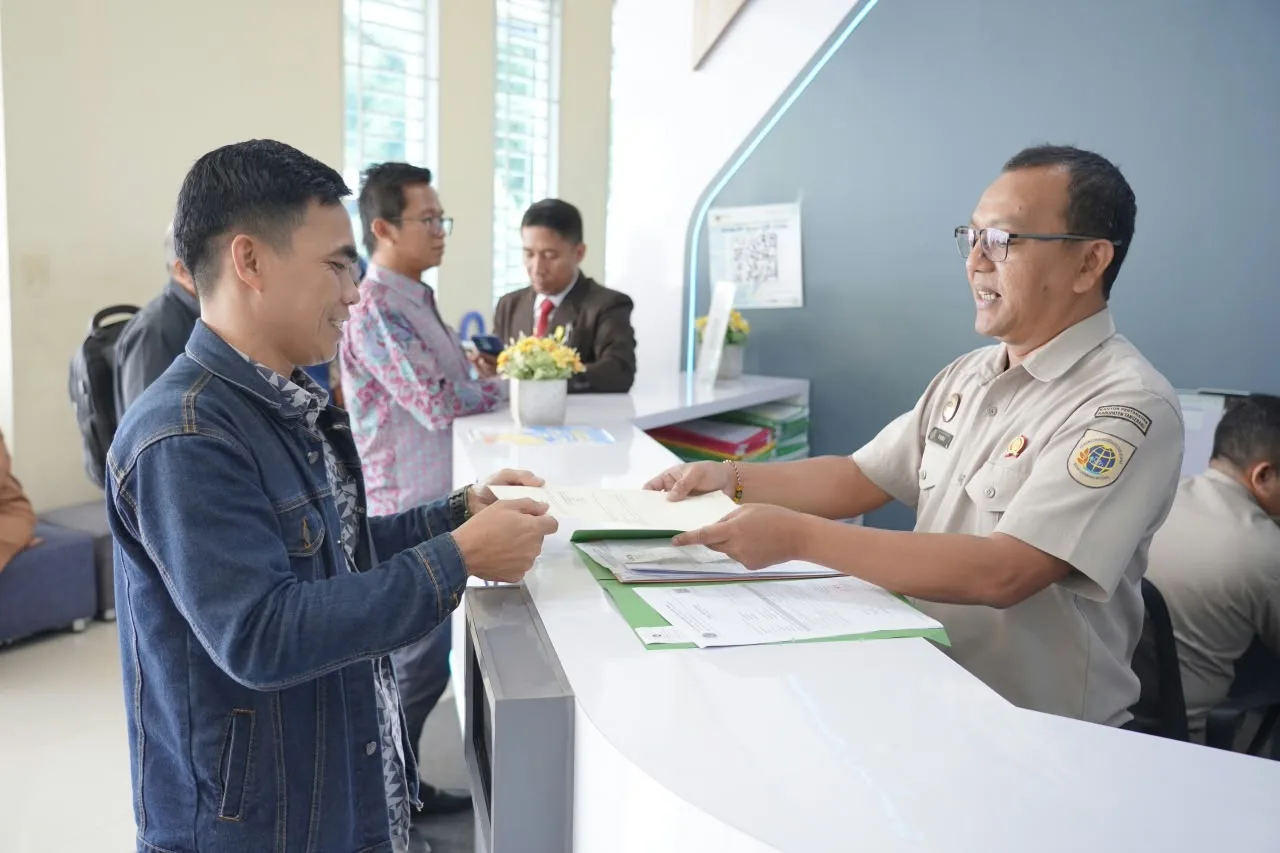
Direktur Jenderal Penetapan Hak dan Pendaftaran Tanah (Dirjen PHPT) ATR/BPN, Asnaedi, mengatakan pemahaman mengenai kewajiban pajak penting dilakukan sejak awal agar masyarakat dapat mempersiapkan biaya transaksi secara tepat.
Ketentuan mengenai BPHTB tercantum dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD).
Dalam Pasal 44 ayat (1) dan (2), perolehan hak atas tanah dan/atau bangunan, termasuk yang berasal dari transaksi jual beli, menjadi objek BPHTB.
Sementara itu, Pasal 45 mengatur bahwa pihak yang menjadi wajib BPHTB adalah orang pribadi atau badan yang memperoleh hak atas tanah dan/atau bangunan.
Pembayaran BPHTB dilakukan kepada pemerintah daerah melalui perangkat daerah maupun kanal pembayaran yang telah ditetapkan pemerintah daerah setempat.
Karena kewenangannya berada pada pemerintah daerah, besaran dan mekanisme pembayaran BPHTB dapat mengikuti ketentuan yang berlaku di daerah tempat objek tanah atau bangunan berada.
PPh Menjadi Tanggung Jawab Penjual
Berbeda dengan BPHTB, Pajak Penghasilan atau PPh atas pengalihan hak atas tanah dan/atau bangunan menjadi kewajiban pihak yang memperoleh penghasilan dari transaksi tersebut.
© 2026 Semualini.com. Isi artikel ini dilindungi hak cipta. Menyalin atau mengutip wajib mencantumkan sumber dan tautan ke artikel ini.