BI Ungkap Penyebab Kredit Rp2.548 Triliun Belum Ditarik Debitur
BI mengungkap penyebab kredit Rp2.548 triliun belum ditarik hingga Juli 2026, mulai dari permintaan sektor swasta hingga pilihan bank menempatkan likuiditas.
JAKARTA — Bank Indonesia (BI) mengungkap penyebab masih besarnya fasilitas kredit perbankan yang telah disetujui tetapi belum ditarik atau undisbursed loan. Hingga Juli 2026, nilai kredit yang belum dicairkan tersebut mencapai Rp2.548 triliun.
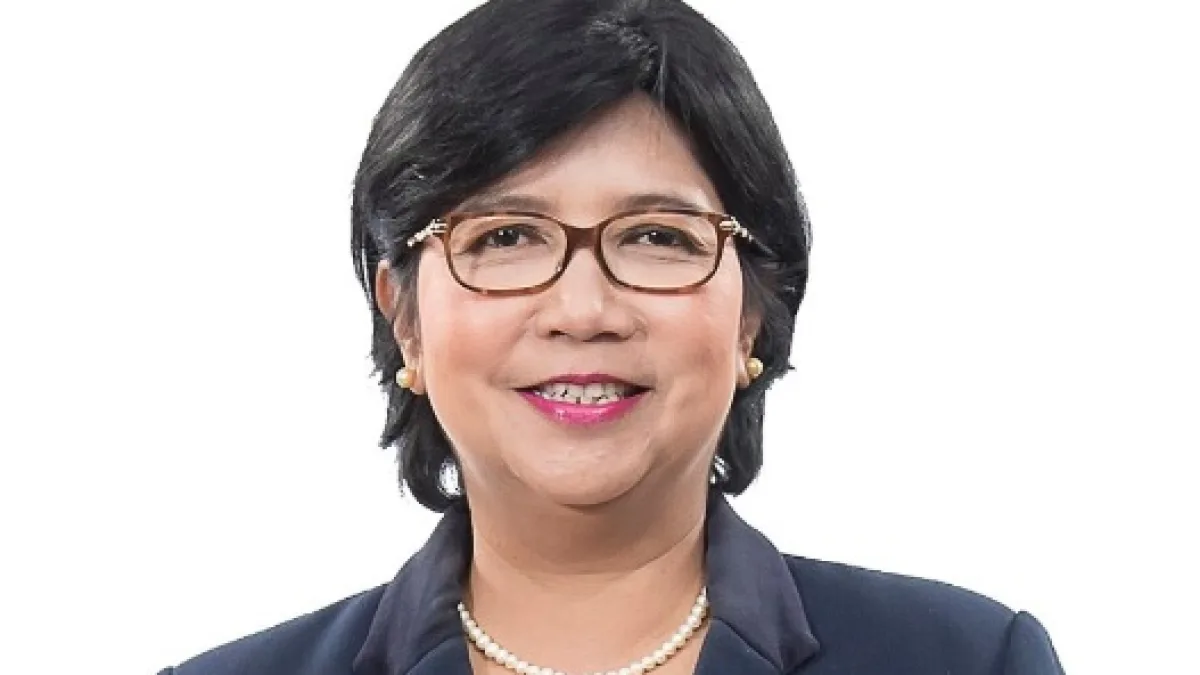
Gubernur Bank Indonesia Destry Damayanti menjelaskan kondisi tersebut tidak hanya berkaitan dengan kemampuan perbankan dalam menyalurkan kredit, tetapi juga permintaan pembiayaan dari dunia usaha.
Menurut Destry, aktivitas sektor swasta mulai menunjukkan pergerakan setelah sebelumnya permintaan kredit belum terlalu kuat.
“Data terakhir, kita melihat sektor swasta itu sudah mulai bergerak. Sudah mulai bergerak naik. Jadi artinya dari sisi demand-nya, itu sudah mulai ada pilihan untuk melakukan kredit,” ujar Destry dalam konferensi pers di Jakarta, Kamis (24/9/2026).
Pergerakan tersebut dinilai menjadi salah satu perkembangan yang dapat mendorong pemanfaatan fasilitas kredit yang sebelumnya telah tersedia tetapi belum digunakan oleh debitur.
Namun, tingginya kredit yang belum ditarik juga tidak sepenuhnya disebabkan rendahnya permintaan. Dari sisi perbankan, terdapat bank yang memilih menempatkan sebagian likuiditasnya pada instrumen keuangan dibandingkan langsung menyalurkannya sebagai kredit.
“Kalau kita lihat dari sisi supply, memang ada beberapa bank yang lebih memilih untuk menempatkan dananya di SBN maupun SRBI,” kata Destry.
Kondisi tersebut membuat terdapat selisih antara plafon kredit yang telah disediakan bank dengan jumlah pembiayaan yang benar-benar ditarik oleh debitur.
Kredit Belum Ditarik Capai Rp2.548 Triliun
Data hingga Juli 2026 menunjukkan nilai undisbursed loan mencapai Rp2.548 triliun. Fasilitas tersebut merupakan kredit yang telah disediakan atau disetujui perbankan, tetapi belum seluruhnya digunakan oleh debitur.
Kredit yang belum ditarik tidak serta-merta menunjukkan bahwa perbankan mengalami kesulitan menyalurkan pembiayaan. Keputusan debitur untuk menggunakan fasilitas kredit dapat dipengaruhi oleh kebutuhan modal, kondisi usaha, perkembangan proyek, hingga arus kas perusahaan.
Dalam kondisi tertentu, perusahaan dapat memilih menunda pencairan kredit meskipun fasilitas tersebut telah tersedia.
Otoritas Jasa Keuangan (OJK) sebelumnya juga menjelaskan bahwa undisbursed loan dapat berkaitan dengan siklus bisnis dan strategi perusahaan dalam mengelola kebutuhan pembiayaannya.
Dengan demikian, besarnya kredit yang belum ditarik perlu dilihat bersama perkembangan penyaluran kredit secara keseluruhan.
Pertumbuhan Kredit Mulai Menguat
Di tengah tingginya fasilitas kredit yang belum digunakan, BI mencatat pertumbuhan kredit perbankan masih menunjukkan perkembangan positif.
Pada Agustus 2026, kredit perbankan tumbuh 13,65 persen secara tahunan atau year-on-year (yoy). Pertumbuhan tersebut meningkat dibandingkan Juli 2026 yang tercatat sebesar 13,58 persen yoy.
Pertumbuhan kredit tersebut ditopang sejumlah jenis pembiayaan. Kredit investasi tumbuh 25,11 persen yoy, sementara kredit modal kerja meningkat 11,45 persen yoy. Adapun kredit konsumsi tumbuh 5,07 persen yoy.
Perkembangan tersebut menunjukkan penyaluran kredit tetap berjalan meskipun sebagian fasilitas pembiayaan yang telah disediakan belum dimanfaatkan sepenuhnya.
BI juga mencatat dana pihak ketiga (DPK) tumbuh 10,94 persen yoy. Pertumbuhan tersebut menjadi salah satu faktor yang mendukung kapasitas likuiditas perbankan.
Destry mengatakan kondisi dari sisi permintaan maupun penawaran mulai menunjukkan perkembangan.
“Artinya dari sisi demand sudah mulai ada pergerakan, dan dari sisi supply perbankan juga masih memiliki kemampuan untuk menyalurkan kredit,” ujarnya.
BI Dorong Penyaluran Kredit ke Sektor Produktif
BI terus memantau perkembangan kredit perbankan untuk memastikan pembiayaan dapat mendukung aktivitas ekonomi nasional.
Mulainya pergerakan sektor swasta menjadi salah satu faktor yang diharapkan dapat meningkatkan permintaan pembiayaan. Ketika aktivitas usaha meningkat, fasilitas kredit yang sebelumnya belum ditarik dapat digunakan sesuai kebutuhan debitur.
Di sisi lain, perbankan tetap harus memperhatikan aspek kehati-hatian dalam menyalurkan kredit. Kelayakan debitur, prospek usaha dan risiko pembiayaan menjadi bagian dari pertimbangan bank dalam menentukan penyaluran dana.
Besarnya undisbursed loan dengan demikian tidak secara otomatis menunjukkan adanya masalah pada sistem perbankan. Angka tersebut perlu dibaca bersama dengan pertumbuhan kredit, kondisi likuiditas serta perkembangan permintaan pembiayaan dari dunia usaha.
BI akan terus memantau keseimbangan antara likuiditas perbankan, permintaan kredit dan penyaluran pembiayaan ke sektor ekonomi produktif.
© 2026 Semualini.com. Isi artikel ini dilindungi hak cipta. Menyalin atau mengutip wajib mencantumkan sumber dan tautan ke artikel ini.